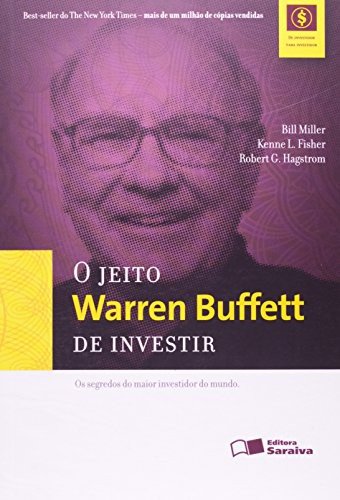
O Jeito Warren Buffett ensina a olhar negócio, não a bater o mercado
Esta resenha tem link de afiliado da Amazon: comprando por ele, o Café e Prosa recebe uma comissão, sem custo extra pra você. Como participante do Programa de Associados da Amazon, sou remunerado pelas compras qualificadas efetuadas.
O Jeito Warren Buffett de Investir é uma engenharia reversa: o Buffett nunca escreveu livro nenhum, e o que o Hagstrom fez foi remontar o método de fora, lendo carta de acionista e documento público, sem nunca ter sentado com o homem pra escrever. Acho que daí vem o melhor da obra e também o teto que ela não fura.
O trabalho de organização é real. As cartas da Berkshire são décadas de material espalhado, misturando piada, contabilidade de seguradora e filosofia, e o Hagstrom destilou dali um esqueleto: doze princípios em quatro grupos — o negócio, a gestão, as finanças, o preço. Melhor ainda, ele monta a árvore genealógica: Graham entra com a margem de segurança e o Sr. Mercado, Fisher com a obsessão por negócio de qualidade, John Burr Williams com a ideia de que valor é o caixa futuro trazido a hoje, Munger com a virada de pagar preço justo por negócio extraordinário em vez do contrário. O próprio Buffett já se descreveu como 85% Graham e 15% Fisher, e o Hagstrom defende que a proporção foi invertendo com os anos. Nenhuma carta conta essa história sozinha. O livro conta.
Só que o método é demonstrado quase só em cima do que deu certo. Washington Post em 1973, GEICO, Coca-Cola em 1988: aplicar os doze princípios a compras que já tinham multiplicado é atirar a flecha e pintar o alvo depois. A Dexter Shoe, que o próprio Buffett chama de pior negócio da vida dele, não ganha capítulo. O estudo de caso que eu mais respeito no livro é justamente o que envelheceu mal. Na edição de 2013 o Hagstrom aplica os princípios em tempo real à compra de IBM — e a IBM foi o raro caso em que o Buffett desistiu anos depois, sem lucro que preste pra mostrar. O capítulo virou, sem querer, a prova de que o checklist sem retrovisor erra igual gente normal. Eu gosto que ele exista.
O que é método e o que é embalagem
O método está nas ferramentas que sobrevivem fora da bolsa. Owner earnings: o caixa que sobra depois do investimento necessário só pra máquina continuar rodando — que é diferente do lucro contábil, e essa diferença quebra empresa todo ano. O teste do um dólar: cada dólar de lucro retido tem que virar pelo menos um dólar de valor, senão era melhor ter devolvido ao dono. E o imperativo institucional, o nome que o Buffett deu pro gestor que imita o gestor do lado porque errar acompanhado não custa o cargo. Esse conjunto educa o olhar pra qualquer negócio, listado ou de esquina.
A embalagem é a promessa implícita de que conhecer os princípios aproxima o leitor do resultado. O Buffett comprava com float de seguradora, com capital permanente que ninguém resgata no pânico, levando empresa inteira quando queria, recebendo oferta que só chega na mesa dele.
A régua o livro entrega; o braço, não.
E isso me leva ao ponto seguinte: acho que quase ninguém que compra esse livro deveria escolher ação. O próprio Buffett repete há anos que a maioria das pessoas deve comprar fundo de índice barato e parar de mexer — deixou isso até em instrução de testamento pra herança da esposa. O livro inteiro existe fingindo que esse recado não vale pra quem está lendo. A gente compra o Hagstrom querendo ser a exceção, e eu me incluo nessa.
Pra quem é, então: pra quem quer aprender a olhar negócio como dono — as quatro perguntas do esqueleto (o negócio é simples de entender? a gestão fala a verdade com o acionista? o retorno sobre o capital presta? o preço tem desconto sobre o valor?) valem até pra avaliar empresa que nunca vai ver bolsa. E pra quem estuda o personagem, é a porta de entrada mais organizada que eu conheci. Pra quem não é: quem procura sinal de compra, fórmula, trade — não tem nada disso aqui; e quem espera sair calculando valor intrínseco de verdade vai notar que o livro só mostra a conta pronta, nos casos em que ela fechou, e na vida real a conta nunca chega limpa assim.
Levo daqui a ideia-fundamento, que vem do Graham e o livro devolve ao centro: ação é pedaço de negócio, e o Sr. Mercado existe pra servir a gente, não pra dar opinião. Fica também uma pendência: as cartas originais estão de graça no site da Berkshire, e eu ainda não li o conjunto delas. Quando eu ler, quero medir quanto o Hagstrom limpou pra caber na moldura — desconfio que o Buffett cru é menos arrumado e mais interessante que o dos doze princípios.